Par MARHI Faysal, formateur santé, sécurité et conditions de travail · Mis à jour le
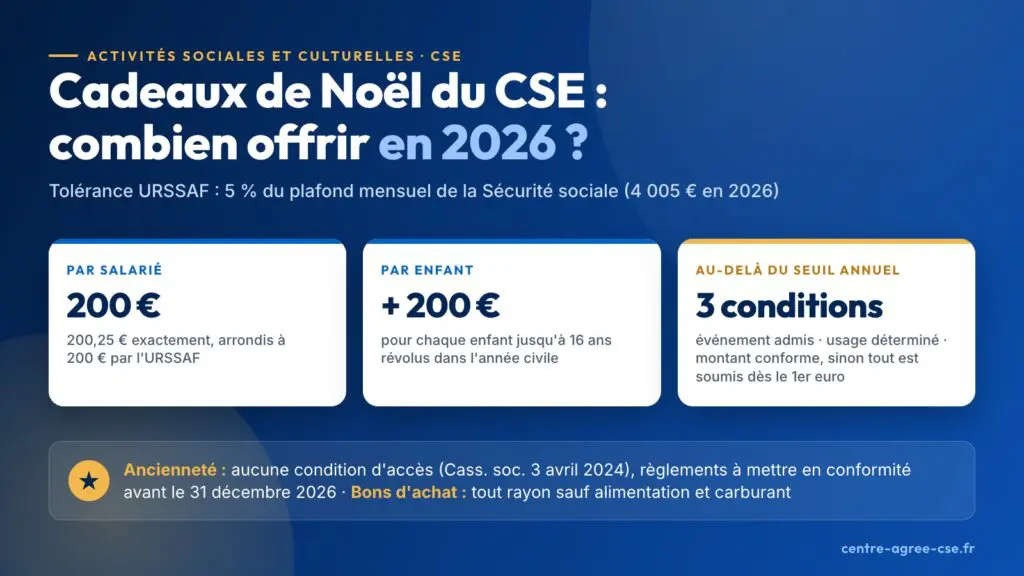
En résumé : en 2026, le CSE peut offrir pour Noël jusqu’à 200 € par salarié, et 200 € de plus par enfant jusqu’à 16 ans révolus dans l’année civile, sans cotisations sociales. La règle URSSAF fonctionne en deux temps : tant que l’ensemble des cadeaux et bons d’achat reçus par un salarié dans l’année ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale (200,25 € en 2026), tout est exonéré sans autre condition ; au-delà, chaque cadeau reste exonéré s’il est lié à un événement admis, à usage déterminé et d’un montant conforme au seuil de l’événement. Les plafonds des différents événements de l’année se cumulent donc, à ces conditions. Sur l’ancienneté, la Cour de cassation interdit d’en faire une condition d’accès et l’URSSAF laisse jusqu’au 31 décembre 2026 pour mettre les règlements en conformité : Noël 2026 est la dernière échéance. Voici les montants, le mécanisme, les pièges et la checklist du trésorier. Pour le trésorier, une formation trésorier du CSE d’une journée (7 h) couvre les budgets, la comptabilité et les comptes annuels.
Réponse rapide : combien offrir pour Noël 2026 ?
Le repère est 5 % du plafond mensuel de la Sécurité sociale (PMSS). Fixé à 4 005 € pour 2026 par l’arrêté du 22 décembre 2025, il donne un seuil de 200,25 €, que l’URSSAF elle-même arrondit à 200 € dans sa doctrine. Pour rester à l’abri d’un dépassement de quelques centimes, la plupart des comités retiennent 200 € tout rond par bénéficiaire.
Ce montant vaut pour le salarié. À Noël, l’URSSAF admet en plus un seuil identique par enfant jusqu’à 16 ans révolus dans l’année civile. Un salarié avec deux enfants de 8 et 12 ans peut ainsi recevoir, pour Noël 2026, jusqu’à 600 € de cadeaux ou de bons d’achat exonérés, à condition que les bons destinés aux enfants aient un usage cohérent avec l’événement (jouets, livres, vêtements, culture).
Comment fonctionne la tolérance URSSAF : deux étapes
Le principe légal est l’assujettissement : un cadeau ou un bon d’achat attribué par le CSE est un avantage lié au travail, donc soumis aux cotisations. L’exonération résulte d’une tolérance ministérielle que l’URSSAF applique en deux étapes, dans cet ordre.
- Étape 1 — le seuil global de l’année. On additionne tous les cadeaux et bons d’achat reçus par le salarié au cours de l’année civile, tous événements confondus. Si le total ne dépasse pas 5 % du PMSS (200,25 € en 2026), l’ensemble est exonéré, sans avoir à vérifier l’événement ni l’utilisation.
- Étape 2 — si le total annuel dépasse 200,25 €. Les cotisations sont dues, sauf si, pour chaque bon ou cadeau pris séparément, trois conditions sont réunies : il est attribué à l’occasion d’un événement de la liste URSSAF qui concerne le salarié ; son utilisation est déterminée et en lien avec l’événement ; son montant ne dépasse pas 5 % du PMSS pour cet événement et cette année civile.
- Conséquence. Un salarié peut recevoir plusieurs cadeaux dans l’année (Noël, mariage, naissance, rentrée scolaire) et dépasser largement 200 € au total : chaque avantage reste exonéré tant qu’il respecte, à lui seul, les trois conditions. Les plafonds des événements se cumulent donc, événement par événement.
« Lorsque le montant global de l’ensemble des bons d’achat et cadeaux attribué à un salarié au cours d’une année civile n’excède pas 5 % du plafond mensuel de la Sécurité sociale (200 € en 2026), ce montant est exonéré. »
URSSAF, prestations du CSE exonérées sous conditions
Attribution lors d’un événement de la liste qui concerne le salarié ; utilisation déterminée, en lien avec l’événement ; montant conforme aux usages, soit 5 % du PMSS « par événement et par année civile ».
URSSAF, même source
Le seuil de 5 % est adapté : pour Noël, 5 % par enfant jusqu’à 16 ans révolus dans l’année civile et 5 % pour le salarié ; pour la rentrée scolaire, 5 % par enfant de moins de 26 ans, sur justificatif de scolarité.
URSSAF, même source
« Le seuil n’est pas une franchise de cotisations. S’il est dépassé, c’est l’intégralité du montant qui est soumis à cotisations et contributions sociales, et non la partie qui dépasse. »
URSSAF, même source
Cette tolérance est une doctrine administrative, pas une loi : elle protège le comité et l’entreprise face à l’URSSAF, mais une juridiction n’est pas tenue par elle. C’est une raison de plus pour rester en deçà des seuils et de documenter chaque attribution.
Noël : un plafond pour le salarié et un par enfant
Prenons un CSE qui offre, pour Noël 2026, un bon d’achat de 200 € à chaque salarié et un bon de 200 € par enfant jusqu’à 16 ans révolus. Pour une salariée sans enfant, le total de l’année (si elle n’a rien reçu d’autre) est de 200 € : exonéré dès l’étape 1. Pour un salarié avec deux enfants, le total Noël atteint 600 €, bien au-dessus du seuil global : on passe à l’étape 2, et chaque bon est examiné séparément. Le bon « salarié » de 200 € respecte le seuil de l’événement ; chaque bon « enfant » de 200 € respecte le seuil par enfant. Si les bons mentionnent des rayons ou enseignes cohérents avec Noël, les 600 € sont exonérés.
Point de vigilance : l’âge s’apprécie dans l’année civile. Un enfant qui a eu 16 ans en 2026 ouvre encore droit au seuil pour Noël 2026, pas celui qui en a eu 17.
Les événements admis par l’URSSAF
| Événement | Qui est concerné | Seuil applicable en 2026 |
|---|---|---|
| Noël | Les salariés et leurs enfants jusqu’à 16 ans révolus dans l’année civile | 200,25 € pour le salarié, et 200,25 € par enfant |
| Rentrée scolaire | Les salariés ayant des enfants de moins de 26 ans dans l’année, sur justificatif de scolarité | 200,25 € par enfant |
| Naissance ou adoption | Le salarié parent | 200,25 € |
| Mariage ou Pacs | Le salarié qui se marie ou se pacse | 200,25 € |
| Départ à la retraite | Le salarié qui part | 200,25 € |
| Fête des mères, fête des pères | Les salariés parents | 200,25 € par événement |
| Sainte-Catherine, Saint-Nicolas | Femmes célibataires fêtant leurs 25 ans, hommes célibataires fêtant leurs 30 ans | 200,25 € |
Hors liste, pas de tolérance. Un bon d’achat pour un anniversaire, la fête de l’entreprise, Pâques ou la Saint-Valentin n’entre dans aucun événement admis : il ne peut être exonéré qu’au titre du seuil global annuel de 200,25 €, tous cadeaux confondus. Les chèques-culture, les chèques-vacances et les aides aux loisirs obéissent à des règles distinctes ; voir notre article sur les chèques-cadeaux du CSE.
Bon d’achat ou cadeau en nature : les conditions d’utilisation
- Le bon d’achat mentionne son usage. Soit la nature du bien qu’il permet d’acquérir, soit un ou plusieurs rayons de grand magasin, soit le nom d’une ou plusieurs enseignes (bon multi-enseignes). La mention doit être cohérente avec l’événement : pour la rentrée scolaire, papeterie, livres, vêtements enfant, informatique ; pour Noël et les autres événements, la mention « tout rayon sauf alimentation et carburant » est admise.
- Pas d’alimentation ni de carburant par bon d’achat. Un bon utilisable au rayon alimentaire ou à la pompe perd l’exonération, même pour un montant modeste. Le colis gourmand de fin d’année reste possible, mais sous forme de cadeau en nature choisi et remis par le comité.
- Bon et cadeau s’additionnent pour un même événement. Un bon de 150 € plus un panier de 80 € pour Noël font 230 € pour l’événement : au-dessus du seuil, l’ensemble est soumis si le total annuel du salarié dépasse 200,25 €.
- Le bénéficiaire est concerné par l’événement. Le bon « enfant » suppose un enfant de l’âge requis, le bon « mariage » un mariage dans l’année, le bon « rentrée » un justificatif de scolarité. Le comité conserve ces justificatifs.
- Le montant par événement respecte 5 % du PMSS, en additionnant tout ce qui a été attribué pour cet événement dans l’année.
Plusieurs événements dans l’année : le cumul expliqué
Un salarié reçoit du CSE, en 2026 : 100 € pour son mariage en juin, 150 € pour la rentrée scolaire de sa fille en septembre et 200 € pour Noël. Total : 450 €, au-delà du seuil global de 200,25 €. On examine donc chaque avantage. Le bon de mariage (100 €) respecte le seuil de l’événement et mentionne « tout rayon sauf alimentation et carburant » ; le bon de rentrée (150 €) est inférieur au seuil par enfant et limité aux rayons scolaires, avec un certificat de scolarité au dossier ; le bon de Noël (200 €) respecte le seuil et exclut alimentation et carburant. Les 450 € sont intégralement exonérés.
Même salarié, autre scénario : le CSE lui offre 260 € pour Noël, sans enfant à charge. Le total annuel dépasse le seuil global, et le bon de Noël dépasse à lui seul le seuil de l’événement. Ce n’est pas l’excédent de 60 € qui est réintégré, mais les 260 € en totalité, qui supportent cotisations et CSG-CRDS. Les 100 € du mariage et les 150 € de la rentrée, eux, restent exonérés, puisque chacun respecte ses propres conditions.
Que se passe-t-il en cas de dépassement ?
Le dépassement ne concerne que l’avantage fautif, mais il le frappe en entier : cotisations patronales et salariales, CSG et CRDS sur l’intégralité du cadeau ou du bon. Les cotisations sont dues par l’employeur, seul redevable auprès de l’URSSAF des avantages servis par le comité : c’est l’entreprise qui est redressée, et qui peut ensuite se retourner vers le CSE ou le salarié. D’où deux réflexes : informer l’employeur des attributions et des montants décidés par le comité, et conserver les délibérations, listes de bénéficiaires et justificatifs pendant au moins trois ans, durée de la prescription des cotisations.
Un contrôle URSSAF examine aussi les critères d’attribution. Un cadeau réservé à une catégorie de salariés sans critère objectif (CDD, temps partiel, catégorie professionnelle) perd le caractère d’activité sociale et culturelle et devient un complément de salaire : la tolérance ne s’applique plus, quel que soit le montant. Pour la condition d’ancienneté, l’URSSAF applique une période de mise en conformité qui court jusqu’au 31 décembre 2026 (voir ci-dessous).
À qui offrir : tous les salariés, sans condition d’ancienneté
Noël 2026 est le dernier Noël sous tolérance URSSAF sur l’ancienneté. La Cour de cassation a jugé le 3 avril 2024 (n° 22-16.812) que l’ouverture du droit aux activités sociales et culturelles ne peut pas être subordonnée à une condition d’ancienneté. L’URSSAF, qui admettait jusque-là une condition d’ancienneté de six mois au plus, avait fixé une échéance de mise en conformité au 31 décembre 2025, puis l’a prolongée jusqu’au 31 décembre 2026 : d’ici là, un contrôle qui constate une condition d’ancienneté demande une mise en conformité pour l’avenir, sans redressement ; à partir du 1er janvier 2027, l’exonération est en jeu. Le risque devant le juge, lui, existe déjà : depuis l’arrêt de 2024, le salarié embauché en novembre peut réclamer le cadeau de Noël comme les autres. Le bon réflexe est donc de supprimer le critère dès Noël 2026.
Le comité peut en revanche moduler le montant selon des critères objectifs et non discriminatoires, prévus dans son règlement des activités sociales et culturelles : quotient familial, revenus, nombre d’enfants. Il doit traiter de la même façon les salariés en CDD, à temps partiel, en apprentissage ou absents au moment de la distribution (congé maternité, arrêt maladie), et prévoir la remise différée des cadeaux aux absents. Les stagiaires accèdent aux activités sociales et culturelles dans les mêmes conditions que les salariés (art. L. 124-13 du Code de l’éducation) ; les intérimaires relèvent du comité de leur entreprise de travail temporaire, le CSE de l’entreprise utilisatrice pouvant les inclure par délibération.
Checklist du trésorier avant Noël
- Le PMSS 2026 est noté dans la délibération : 4 005 €, seuil de 200,25 €, montant retenu par le comité (200 €).
- La liste des bénéficiaires est à jour : tous les salariés, sans condition d’ancienneté, absents compris.
- Les enfants ouvrant droit au bon « enfant » sont identifiés avec leur date de naissance (16 ans révolus au plus dans l’année civile).
- Les bons d’achat portent une mention d’usage : enseignes ou « tout rayon sauf alimentation et carburant » ; rayons jouets, livres, culture pour les enfants.
- Pour chaque salarié, le total des cadeaux et bons reçus dans l’année est connu, événement par événement.
- Bon d’achat et cadeau en nature attribués pour Noël sont additionnés avant comparaison au seuil.
- La délibération précise l’événement, le montant par bénéficiaire et les critères de modulation éventuels.
- L’employeur est informé des montants attribués, et les justificatifs sont archivés trois ans.
Budgets ASC et fonctionnement, tolérances URSSAF, critères d’attribution, délibérations et comptabilité : la formation économique des élus du CSE sécurise chaque décision du comité, de Noël à la rentrée scolaire.
Questions fréquentes
Quel est le plafond des cadeaux de Noël du CSE en 2026 ?
5 % du plafond mensuel de la Sécurité sociale, soit 200,25 € en 2026 (PMSS de 4 005 €), par salarié ; l’URSSAF retient 200 €. À Noël, un seuil identique s’ajoute pour chaque enfant du salarié jusqu’à 16 ans révolus dans l’année civile.
Les plafonds des différents événements se cumulent-ils ?
Oui. Si le total annuel des cadeaux d’un salarié dépasse 200,25 €, chaque cadeau ou bon reste exonéré dès lors qu’il est lié à un événement admis, à usage déterminé, et qu’il ne dépasse pas 200,25 € pour cet événement. Un salarié peut donc recevoir, la même année, un cadeau de mariage, un bon de rentrée scolaire et un cadeau de Noël, tous exonérés.
Que se passe-t-il si le plafond est dépassé ?
L’intégralité du cadeau ou du bon concerné est soumise à cotisations et contributions sociales, pas seulement la partie qui dépasse. Les autres cadeaux de l’année qui respectent leurs propres conditions restent exonérés. Les cotisations sont dues par l’employeur.
Un bon d’achat de Noël peut-il servir à faire les courses ?
Non. Le bon doit mentionner la nature du bien, des rayons ou des enseignes, et l’URSSAF admet la mention « tout rayon sauf alimentation et carburant ». Un colis gourmand offert en nature par le comité reste en revanche un cadeau admis.
Le CSE peut-il réserver le cadeau de Noël aux salariés ayant six mois d’ancienneté ?
Non. La Cour de cassation (3 avril 2024, n° 22-16.812) interdit toute condition d’ancienneté pour l’accès aux activités sociales et culturelles : un salarié écarté peut le contester dès maintenant. Côté cotisations, l’URSSAF a prolongé jusqu’au 31 décembre 2026 le délai de mise en conformité des règlements ; à partir de 2027, un cadeau attribué sous condition d’ancienneté perd l’exonération.
Ce plafond est-il fixé par la loi ?
Non. Il résulte d’une tolérance ministérielle appliquée par l’URSSAF, qui lie l’administration lors d’un contrôle mais pas les tribunaux. Le principe légal reste l’assujettissement des avantages liés au travail, ce qui justifie de rester en deçà des seuils et de conserver tous les justificatifs.
Sources
- URSSAF, Les prestations du CSE exonérées de cotisations sous conditions, section « L’attribution de cadeaux et de bons d’achat » (seuil global annuel, trois conditions, liste des événements, seuils par enfant, absence de franchise), consultée le 3 octobre 2026.
- Service-public.gouv.fr, Sécurité sociale : quel sera le plafond en 2026 ? — plafond mensuel de 4 005 € et annuel de 48 060 € fixés par l’arrêté du 22 décembre 2025.
- Cour de cassation, chambre sociale, 3 avril 2024, n° 22-16.812 (pas de condition d’ancienneté pour les activités sociales et culturelles) ; délai de mise en conformité prolongé jusqu’au 31 décembre 2026 : URSSAF, « CSE et critère d’ancienneté : prolongation du délai de mise en conformité » (19 décembre 2025).
- Code du travail, article L. 2312-78 (activités sociales et culturelles du CSE).