
Délibérations du CSE : qui vote, quelle majorité, quel rôle du président
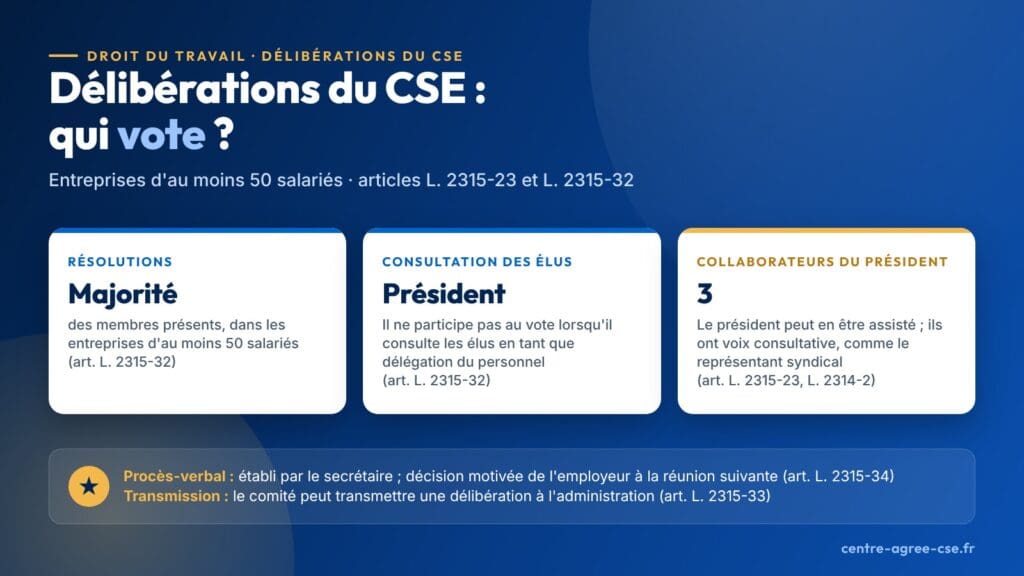
Qui vote en réunion du CSE, à quelle majorité, et quand le président reste-t-il en dehors du vote ? Les règles du Code du travail sur les délibérations, les voix consultatives, les majorités particulières et les suites du vote.
Les délais du CSE à connaître : avis, formation, élections, contestation
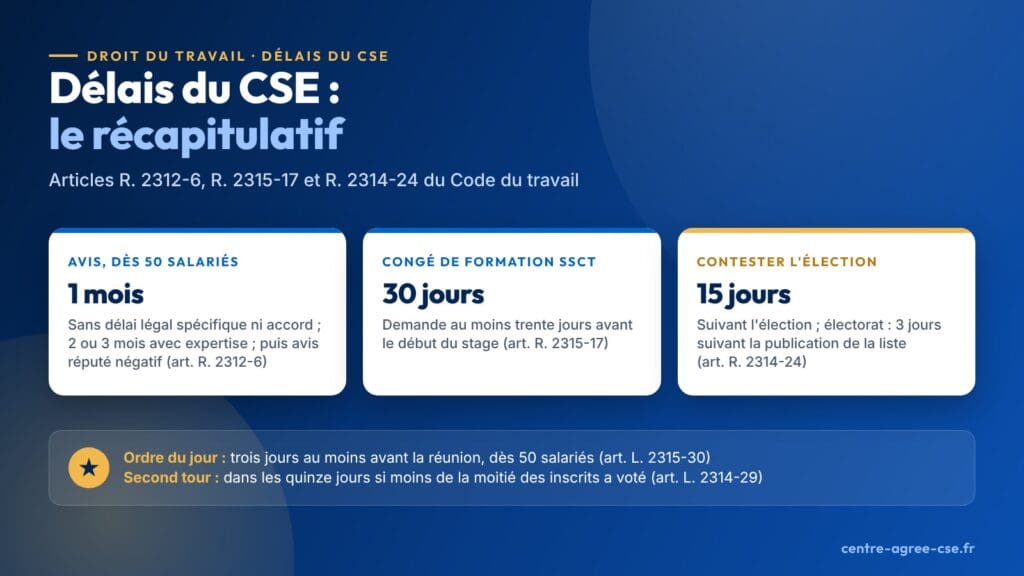
Dès 50 salariés, un mois pour rendre un avis à défaut d’accord et de délai légal spécifique ; demande de congé de formation au moins trente jours avant le stage ; trois ou quinze jours pour saisir le juge des élections.
Commissions du CSE : lesquelles sont obligatoires selon l’effectif ?
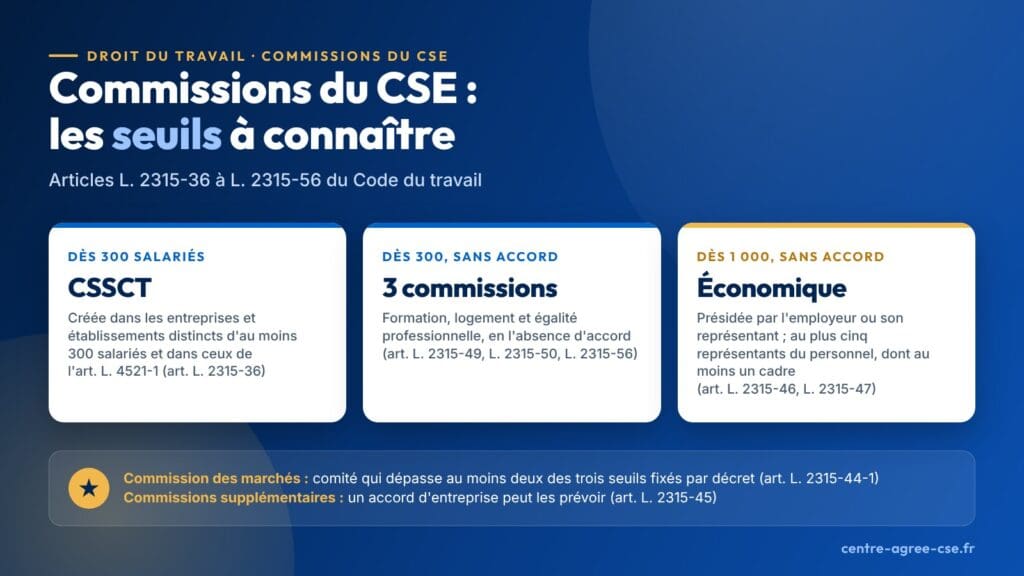
Quelles commissions le CSE doit-il compter, à partir de quel effectif, et qui y siège ? Panorama des commissions prévues par le Code du travail : seuils, place de l’accord, présidence, membres et missions, texte par texte.
Mettre en place un CSE : les étapes, de l’information au scrutin
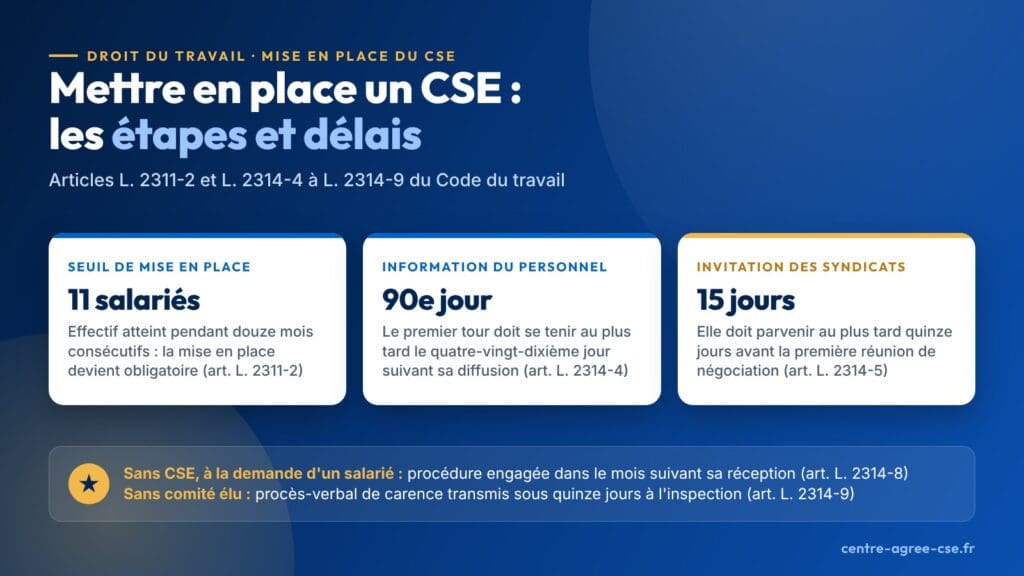
Onze salariés pendant douze mois consécutifs : l’employeur informe le personnel et invite les syndicats (de 11 à 20 salariés, si un salarié s’est porté candidat sous trente jours). Premier tour au plus tard le 90e jour suivant la diffusion.
CSE de 11 à 49 salariés : attributions, heures, réunions et moyens
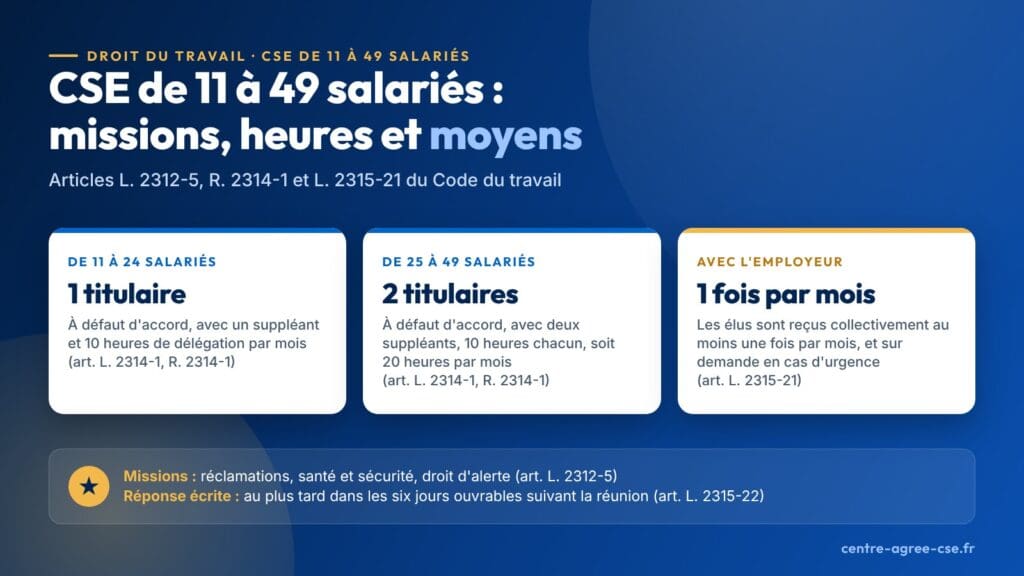
Dès onze salariés, les élus présentent les réclamations, contribuent à promouvoir la santé et la sécurité et exercent le droit d’alerte. Élus, heures de délégation, réunions avec l’employeur et moyens : le cadre légal, texte par texte.
Seuils d’effectif du CSE : ce qui change à 11, 50 et 300 salariés
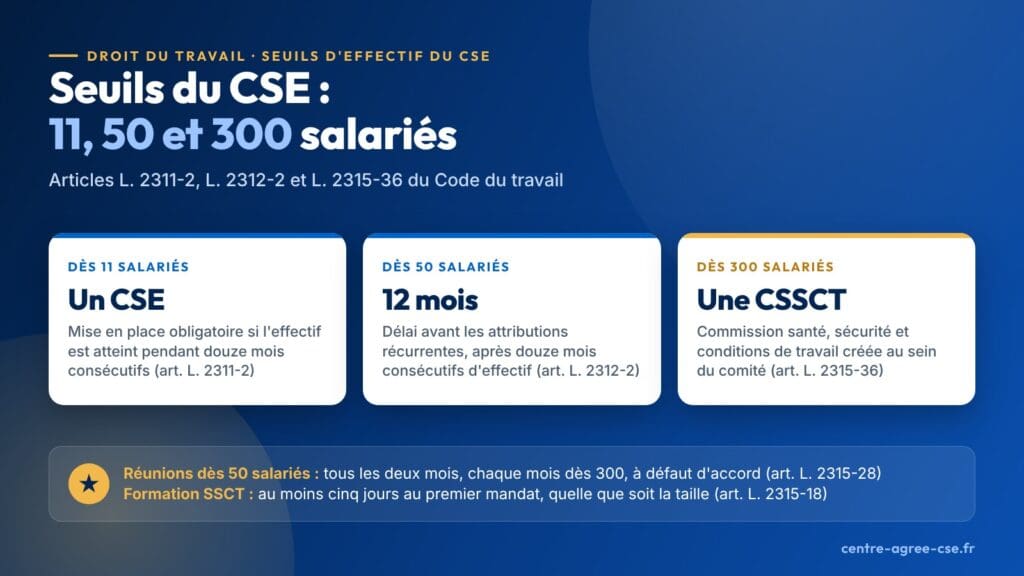
Un comité dès 11 salariés, de nouvelles attributions à 50, une commission santé-sécurité à 300 : la carte des seuils du Code du travail, leurs délais d’application et ce qui ne change pas pour la formation.
Accompagnement du CSE : qui peut vous aider, qui décide et qui paie
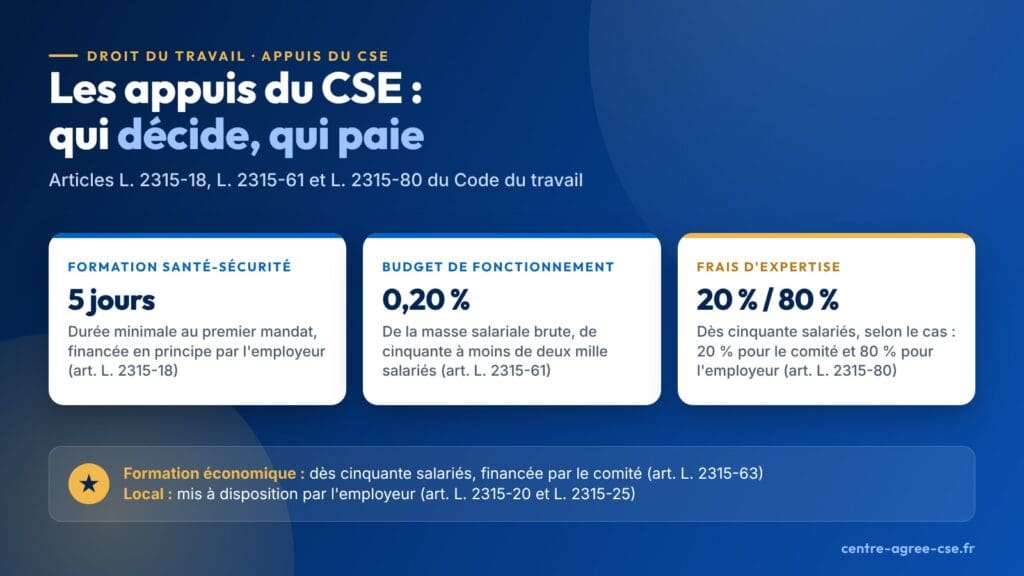
Formation, expertise, budget de fonctionnement, local, intervenants invités, inspection du travail : la carte des appuis que le Code du travail prévoit pour un CSE, selon l’effectif de l’entreprise, avec qui décide et qui finance.
Consultation du CSE sur la formation des salariés : cadre légal et délais
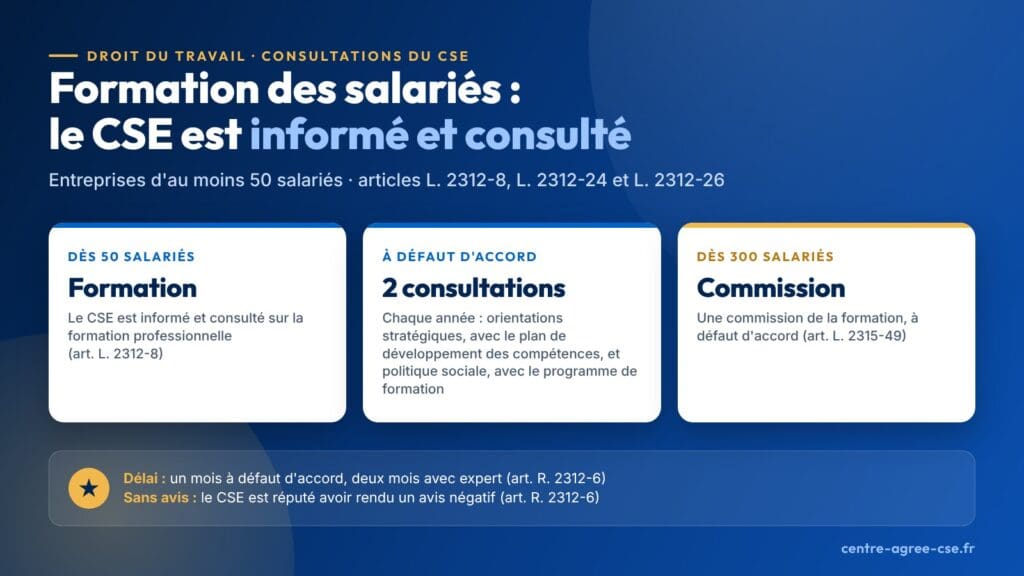
Dès 50 salariés, le CSE est informé et consulté sur la formation professionnelle. Informations à fournir, délai de consultation, commission de la formation dès 300 salariés et sanction de l’entrave : le cadre légal vérifié.
Cadeaux de Noël du CSE en 2026 : quel montant offrir sans cotisations ?
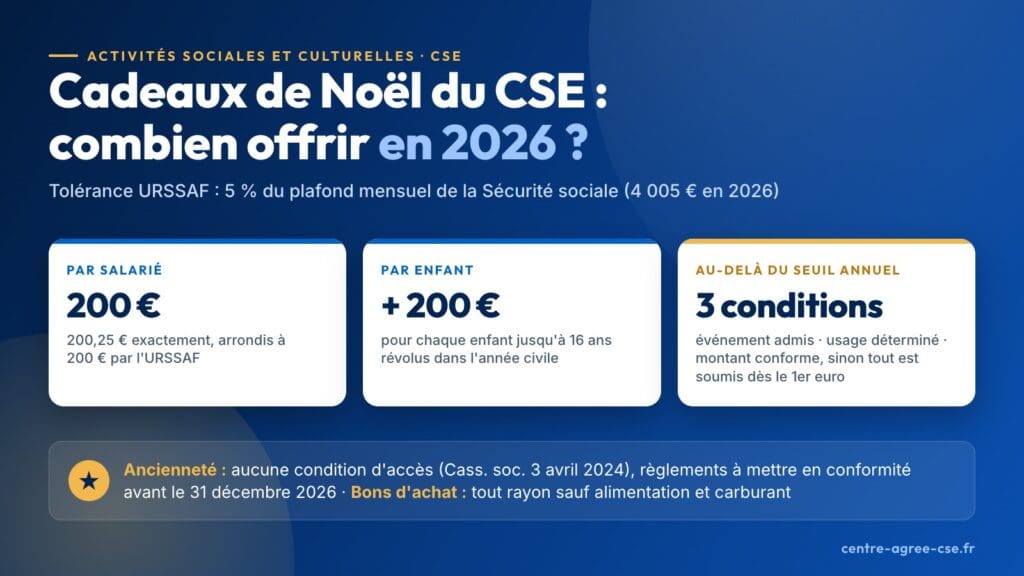
En 2026, le CSE peut offrir pour Noël jusqu’à 200 € par salarié et 200 € par enfant jusqu’à 16 ans révolus sans cotisations sociales. La règle URSSAF se vérifie en deux étapes : seuil annuel de 5 % du PMSS, puis conditions par événement. Les plafonds des événements se cumulent, et la condition d’ancienneté doit disparaître des règlements avant le 31 décembre 2026.
Règlement des activités sociales et culturelles du CSE : critères, vote et trame type (2026)
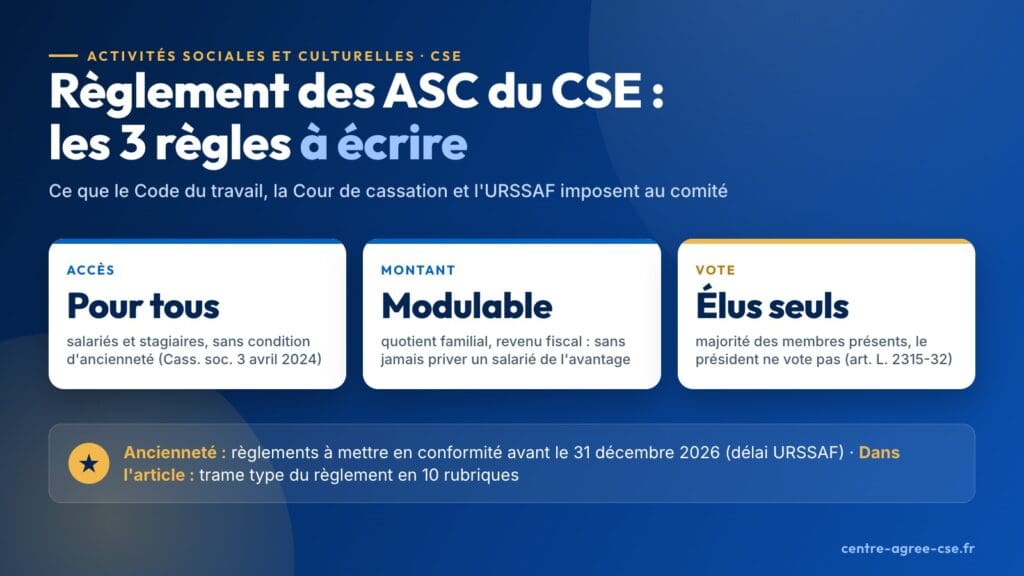
Aucun texte n’impose au CSE un règlement des ASC, mais c’est le document qui sécurise la gestion des activités sociales et culturelles : accès pour tous les salariés et stagiaires sans condition d’ancienneté (délai URSSAF de mise en conformité jusqu’au 31 décembre 2026), modulation possible selon le quotient familial, vote des élus sans le président, RGPD et trame type en dix rubriques.