Par MARHI Faysal, formateur santé, sécurité et conditions de travail · Mis à jour le
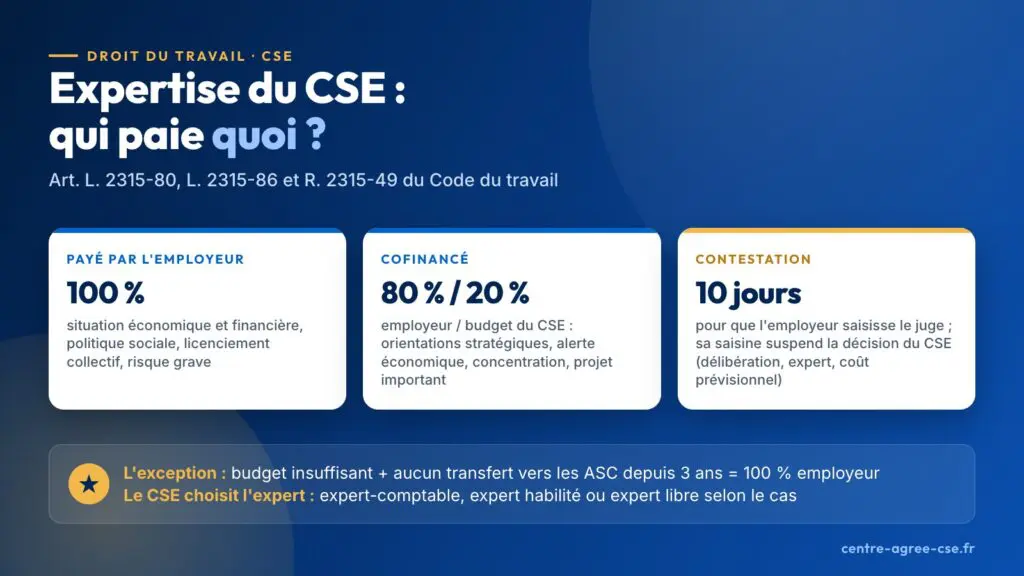
En résumé : lorsque le CSE décide de recourir à un expert, c’est l’article L. 2315-80 du Code du travail qui fixe, cas par cas, qui paie. L’employeur supporte 100 % du coût pour la consultation sur la situation économique et financière, la politique sociale, le licenciement collectif et le risque grave. Pour les orientations stratégiques et les consultations ponctuelles (droit d’alerte économique, concentration, projet important…), il paie 80 % et le CSE 20 % sur son budget de fonctionnement, sauf si ce budget est insuffisant et qu’aucun excédent n’a été transféré aux activités sociales et culturelles depuis trois ans : l’employeur prend alors tout en charge. Le CSE choisit son expert, mais l’employeur peut contester l’expertise devant le juge dans les dix jours. Voici le tableau complet, les experts concernés, les délais, la contestation et six arrêts de la Cour de cassation.
Qui paie l’expertise du CSE : le tableau des cas de recours
Un CSE veut faire analyser les comptes de l’entreprise ; un autre veut un expert sur les orientations stratégiques présentées par la direction. Le premier n’aura rien à payer, le second devra financer 20 % de la facture sur son budget de fonctionnement. La différence ne tient pas à l’expert choisi, mais au cas de recours : le Code du travail prévoit les situations dans lesquelles le CSE peut désigner un expert-comptable ou un expert habilité (article L. 2315-78) et attache à chacune une règle de financement (article L. 2315-80).
| Cas de recours | Expert | Qui paie | Textes |
|---|---|---|---|
| Orientations stratégiques (consultation récurrente) | Expert-comptable | 80 % / 20 %employeur / budget de fonctionnement du CSE | L. 2315-87 ; L. 2315-80, 2° |
| Situation économique et financière (consultation récurrente, y compris l’examen du rapport sur la participation) | Expert-comptable | 100 % employeur | L. 2315-88 ; L. 2315-80, 1° |
| Politique sociale, conditions de travail et emploi (consultation récurrente) | Expert-comptable | 100 % employeur | L. 2315-91 ; L. 2315-80, 1° |
| Licenciement collectif pour motif économique (au moins 10 salariés sur 30 jours, entreprise d’au moins 50 salariés) | Expert-comptable | 100 % employeur | L. 1233-34 ; L. 2315-92 (I, 3°) ; L. 2315-80, 1° |
| Droit d’alerte économique | Expert-comptable | 80 % / 20 %employeur / budget de fonctionnement du CSE | L. 2312-63 ; L. 2315-92 (I, 2°) ; L. 2315-80, 2° |
| Opération de concentration | Expert-comptable | 80 % / 20 %consultation ponctuelle | L. 2312-41 ; L. 2315-92 (I, 1°) ; L. 2315-80, 2° |
| Offre publique d’acquisition | Expert-comptable | 80 % / 20 %consultation ponctuelle | L. 2312-42 ; L. 2315-92 (I, 4°) ; L. 2315-80, 2° |
| Risque grave, identifié et actuel, constaté dans l’établissement | Expert habilité | 100 % employeur | L. 2315-94 (1°) ; L. 2315-80, 1° |
| Projet important modifiant les conditions de santé, de sécurité ou de travail, ou nouvelles technologies | Expert habilité | 80 % / 20 %employeur / budget de fonctionnement du CSE | L. 2312-8 (II, 4°) ; L. 2315-94 (2°) ; L. 2315-80, 2° |
| Négociation sur l’égalité professionnelle (entreprise d’au moins 300 salariés) | Expert habilité ou expert technique | 100 % employeurseulement en l’absence de tout indicateur relatif à l’égalité professionnelle (article L. 2312-18) ; sinon, le texte ne fixe pas la répartition | L. 2315-94 (3°) ; L. 2315-95 ; L. 2315-80, 1° |
| Analyse pour les syndicats : négociation d’un accord de performance collective ou de l’accord sur le contenu d’un PSE | Expert-comptable (pour un PSE, le même que celui du licenciement collectif) | Non précisél’article L. 2315-80 ne vise pas ce cas : vérifier la prise en charge avant de voter | L. 2315-92 (II) ; L. 2254-2 ; L. 1233-24-1 |
| Expertise libre pour préparer les travaux du CSE | Expert choisi par le CSE | 100 % CSEsauf accord plus favorable | L. 2315-81 |
Comment lire ce tableau. Les cas à « 100 % employeur » sont ceux que l’article L. 2315-80 (1°) énumère. Les orientations stratégiques et les consultations ponctuelles suivent la répartition 80 % / 20 % (2°). L’article ne cite pas nommément la concentration ni l’offre publique d’acquisition : ces cas relèvent des consultations ponctuelles, donc de la règle par défaut, et le ministère du Travail range la concentration parmi les expertises à 80 % / 20 %. Un accord collectif ou un usage plus favorable peut améliorer ces règles (article L. 2315-2), et un accord d’entreprise peut fixer le nombre d’expertises dans les consultations récurrentes (article L. 2315-79).
Pour le détail de la mission de l’expert-comptable, voir notre article sur le recours à l’expert-comptable du CSE. Pour une procédure en particulier, voir le droit d’alerte économique et les consultations obligatoires du CSE.
L’exception « budget insuffisant » : quand l’employeur paie tout
Pour les expertises cofinancées, le CSE ne doit pas renoncer à un expert faute de moyens : l’article L. 2315-80 (3°) prévoit une exception, que l’article L. 2315-61 assortit d’une contrepartie.
L’employeur prend en charge 80 % du coût, le CSE 20 % sur son budget de fonctionnement (article L. 2315-80, 2°). Ce budget est une subvention annuelle de 0,20 % de la masse salariale brute dans les entreprises de 50 à moins de 2 000 salariés, et de 0,22 % à partir de 2 000 salariés (article L. 2315-61).
Exemple : pour une mission facturée 24 000 €, l’employeur règle 19 200 € et le CSE 4 800 € sur son budget de fonctionnement.
L’employeur supporte tout le coût lorsque le budget de fonctionnement est insuffisant pour couvrir le coût de l’expertise et que le CSE n’a transféré aucun excédent annuel vers le budget des activités sociales et culturelles au cours des trois années précédentes (article L. 2315-80, 3°).
En contrepartie, le CSE ne peut pas transférer d’excédent du budget de fonctionnement vers les activités sociales et culturelles pendant les trois années suivantes (article L. 2315-61).
Contrôlez deux points : le solde du budget de fonctionnement au moment du vote, et l’historique des transferts d’excédent vers les activités sociales et culturelles sur les trois dernières années. Ce sont les deux conditions du financement intégral par l’employeur. Gardez sous la main le dernier budget, les comptes du CSE et les délibérations de transfert éventuelles : ce sont les pièces utiles si l’employeur discute la prise en charge.
À l’inverse, un CSE qui a transféré une part de son excédent vers les activités sociales et culturelles au cours des trois dernières années ne peut pas invoquer cette exception : mieux vaut en tenir compte avant de décider d’un transfert.
Quel expert pour quel cas : expert-comptable, expert habilité ou expert libre
Le choix de l’expert appartient au CSE : l’employeur ne le désigne pas et ne peut le contester que devant le juge (article L. 2315-86). Mais le cas de recours détermine le type d’expert que le comité peut désigner.
Pour les trois consultations récurrentes, le licenciement collectif, le droit d’alerte économique, la concentration et l’offre publique d’acquisition. Sa mission porte sur tous les éléments d’ordre économique, financier, social ou environnemental nécessaires à la compréhension des comptes ou de la politique sociale (articles L. 2315-89 et L. 2315-91-1).
Il a accès aux mêmes documents que le commissaire aux comptes de l’entreprise (article L. 2315-90).
Pour le risque grave, le projet important ou les nouvelles technologies, et la négociation sur l’égalité professionnelle (300 salariés et plus). Son habilitation est une certification justifiant ses compétences, délivrée par un organisme certificateur accrédité (article R. 2315-51) : vérifiez-la avant le vote.
Le CSE peut aussi faire appel à « tout type d’expertise rémunérée par ses soins pour la préparation de ses travaux » (article L. 2315-81). Le coût est alors entièrement à sa charge, sauf accord plus favorable, et le libre accès à l’entreprise prévu pour les experts légaux ne lui est pas reconnu (ministère du Travail). Pour une expertise payée par l’employeur, en revanche, le CSE doit se placer dans l’un des cas prévus : la Cour de cassation rappelle qu’il n’existe pas de droit général à l’expertise (Cass. soc. 20 septembre 2023).
Plusieurs champs, un seul rapport. Dans un licenciement collectif, l’expertise peut porter sur les domaines économique et comptable ainsi que sur la santé, la sécurité ou les effets potentiels du projet sur les conditions de travail (article L. 1233-34). Lorsqu’une expertise porte sur plusieurs champs, elle donne lieu à un rapport unique ; l’expert désigné peut s’adjoindre la compétence d’un ou plusieurs autres experts et vérifie alors leurs compétences ou, le cas échéant, leur habilitation (article R. 2315-48).
Ne confondez pas le risque grave, qui ouvre droit à une expertise (article L. 2315-94), avec le danger grave et imminent, qui relève du droit d’alerte : voir notre article sur la procédure d’alerte en cas de danger grave et imminent. Le CSE peut décider de recourir à un expert sur proposition d’une commission constituée en son sein, la commission santé, sécurité et conditions de travail par exemple (article L. 2315-78).
Le déroulé pas à pas, avec les délais
- Voter le recours à l’expertise. Le CSE décide en réunion, à la majorité des membres présents (article L. 2315-32), le cas échéant sur proposition d’une commission (article L. 2315-78). Visez dans la délibération le cas de recours, les articles applicables et l’objet de l’expertise : c’est ce texte que l’employeur lira et que le juge examinera en cas de contestation. Sa date fait partir le délai de dix jours de l’employeur.
- Désigner l’expert. Le choix appartient au CSE. À compter de la désignation, les élus établissent au besoin et notifient à l’employeur un cahier des charges (article L. 2315-81-1).
- Demander les informations : 3 jours, puis 5 jours. L’expert demande à l’employeur, au plus tard dans les trois jours de sa désignation, les informations complémentaires qu’il juge nécessaires ; l’employeur répond dans les cinq jours (article R. 2315-45).
- Notifier le coût prévisionnel : 10 jours. L’expert notifie à l’employeur le coût prévisionnel, l’étendue et la durée de l’expertise dans un délai de dix jours à compter de sa désignation (articles L. 2315-81-1 et R. 2315-46).
- Remettre le rapport. Dans une consultation, l’expert remet son rapport au plus tard quinze jours avant l’expiration du délai de consultation du CSE : à défaut d’accord, un mois, porté à deux mois en cas d’intervention d’un expert, ou à trois mois lorsque des expertises interviennent à la fois au niveau du CSE central et des CSE d’établissement (articles R. 2315-47 et R. 2312-6). En dehors d’une consultation (alerte économique, risque grave) et à défaut d’accord, le rapport est remis dans les deux mois de la désignation, délai renouvelable une fois deux mois par accord entre l’employeur et le CSE (article R. 2315-47).
- Régler la facture. À la fin de la mission, le coût final est notifié à l’employeur, qui dispose de dix jours pour le contester (article L. 2315-86, 4°). L’employeur règle ensuite sa part (100 % ou 80 %) et le CSE la sienne (20 %) sur son budget de fonctionnement, selon le tableau ci-dessus.
Des délais propres dans deux cas. Pour un licenciement collectif, l’expert demande les informations dans les dix jours de sa désignation et l’employeur répond dans les huit jours (article L. 1233-35) ; le rapport est remis au plus tard quinze jours avant l’expiration du délai de consultation (article L. 1233-34). Pour une opération de concentration, le rapport est remis dans les huit jours de la notification de la décision de l’Autorité de la concurrence ou de la Commission européenne (article R. 2315-47).
Ce que l’employeur peut contester : quatre situations, dix jours
L’employeur n’a pas à approuver l’expertise, mais il dispose d’un recours encadré. L’article L. 2315-86 lui permet de saisir le juge judiciaire dans un délai de dix jours (article R. 2315-49) à compter de chacun des événements suivants :
| Ce que l’employeur conteste | Point de départ des dix jours | Juge et procédure |
|---|---|---|
| La nécessité de l’expertise | La délibération du CSE décidant de recourir à l’expertise | Président du tribunal judiciaire, procédure accélérée au fond |
| Le choix de l’expert | La désignation de l’expert par le CSE | Président du tribunal judiciaire, procédure accélérée au fond |
| Le coût prévisionnel, l’étendue ou la durée de l’expertise | La notification à l’employeur du cahier des charges et des informations prévues à l’article L. 2315-81-1 | Président du tribunal judiciaire, procédure accélérée au fond |
| Le coût final | La notification à l’employeur du coût final de l’expertise | Tribunal judiciaire statuant au fond (Cass. soc. 31 janvier 2024) |
Dans les trois premiers cas, le président du tribunal judiciaire (article R. 2315-50) statue selon la procédure accélérée au fond dans les dix jours suivant sa saisine, et sa décision n’est pas susceptible d’appel : seul un pourvoi en cassation est possible, dans un délai de dix jours à compter de la notification du jugement. La contestation du coût final est exclue de cette procédure : elle relève du tribunal judiciaire statuant au fond.
Dans ces trois cas, la saisine du juge suspend l’exécution de la décision du CSE ainsi que les délais dans lesquels il est consulté, jusqu’à la notification du jugement (article L. 2315-86). Si la délibération est définitivement annulée, l’expert rembourse à l’employeur les sommes qu’il a perçues ; le CSE peut à tout moment décider de les prendre en charge.
Le délai étant exprimé en jours, il commence à courir le lendemain de la délibération, de la désignation ou de la notification qui le fait courir. Il expire le dernier jour à 24 heures et, s’il s’achève un samedi, un dimanche ou un jour férié, il est prorogé jusqu’au premier jour ouvrable suivant (Cass. soc. 5 février 2025).
Exemple jugé : pour une délibération du 6 avril 2022, le délai a commencé à courir le 7 avril ; il aurait dû expirer le samedi 16 avril, mais il a été prorogé jusqu’au mardi 19 avril, le lundi 18 étant férié (lundi de Pâques). L’employeur saisit le juge par assignation, et c’est la date de l’assignation qui compte, non celle de l’enrôlement de l’affaire au tribunal (Cass. soc. 8 juillet 2026).
Licenciement collectif : une autre voie. Pour l’expertise d’un projet de licenciement collectif, la contestation n’est pas portée d’abord devant le juge judiciaire : elle est adressée, avant la transmission de la demande de validation ou d’homologation du plan, à l’autorité administrative, qui se prononce dans un délai de cinq jours (article L. 1233-35-1). Cette décision peut être contestée dans les conditions prévues à l’article L. 1235-7-1, c’est-à-dire avec le recours contre la décision de validation ou d’homologation, devant le tribunal administratif.
Six arrêts de la Cour de cassation à connaître
Le financement et la contestation des expertises alimentent un contentieux abondant. Ces six arrêts de la chambre sociale, vérifiés sur Légifrance, donnent des repères aux élus comme aux directions. Trois sont publiés au Bulletin (5 avril 2023, 31 janvier 2024, 5 février 2025) ; les trois autres sont inédits : leur portée est moindre, mais ils illustrent la position de la chambre.
L’expertise votée par le CSE pour examiner le rapport annuel sur la réserve spéciale de participation relève de la consultation sur la situation économique et financière (article L. 2315-88) : l’expert-comptable est rémunéré par l’employeur selon l’article L. 2315-80, 1°. Elle ne relève pas de l’expertise « libre » de l’article L. 2315-81, qui est à la charge du CSE.
Il n’existe pas de droit général à l’expertise : elle ne peut être décidée que lorsque les conditions légales sont réunies. Dans cette affaire, un CSE d’établissement avait voté une expertise « projet important » sur un projet de cession de sites : il ne pouvait y recourir qu’en établissant l’existence de mesures d’adaptation spécifiques à son établissement, et le jugement qui avait fait peser la preuve sur l’employeur a été cassé.
Lorsque l’employeur conteste une expertise décidée pour risque grave (article L. 2315-94, 1°), il appartient au CSE de démontrer l’existence d’un risque grave, identifié et actuel dans l’établissement. Un jugement qui avait écarté la demande d’annulation faute, pour l’employeur, de prouver l’absence de risque a été cassé : il avait inversé la charge de la preuve.
Le délai de l’article R. 2315-49 court à compter du lendemain de la délibération ou de la notification qui le fait courir ; il expire le dernier jour à 24 heures et il est prorogé au premier jour ouvrable s’il s’achève un samedi, un dimanche ou un jour férié. Une contestation formée par assignation le mardi 19 avril 2022 contre une délibération du 6 avril était donc recevable.
Pour contester une expertise devant le président du tribunal judiciaire statuant selon la procédure accélérée au fond, la date de saisine du juge est celle de l’assignation. Le jugement qui avait déclaré la contestation tardive, parce que l’affaire n’avait été enrôlée qu’après le délai de dix jours, a été cassé.
La contestation du coût final de l’expertise est exclue de la procédure accélérée au fond : elle relève du tribunal judiciaire statuant au fond. Saisi selon la procédure accélérée d’une contestation du coût final, le président du tribunal judiciaire s’est donc déclaré, à bon droit, incompétent.
Ce que le CSE peut faire concrètement
- Identifier le cas de recours et l’article du Code avant tout vote : il n’existe pas de droit général à l’expertise.
- Vérifier le taux applicable : 100 % employeur ou 80 % / 20 %, à l’aide du tableau ci-dessus.
- Pour une expertise cofinancée, contrôler le solde du budget de fonctionnement et l’historique des transferts vers les activités sociales et culturelles des trois dernières années.
- Choisir le type d’expert exigé par le cas (expert-comptable, expert habilité, expert libre) et vérifier l’habilitation lorsqu’elle est requise.
- Voter l’expertise et la désignation de l’expert par une délibération précise (cas de recours, articles, objet) et noter sa date : elle fait partir les dix jours de l’employeur.
- Notifier le cahier des charges, puis vérifier que l’expert demande ses informations sous trois jours et notifie son coût prévisionnel sous dix jours.
- Caler le calendrier : rapport au plus tard quinze jours avant la fin du délai de consultation, ou deux mois après la désignation hors consultation.
- Si l’employeur saisit le juge pour contester la délibération, l’expert ou son coût prévisionnel, rassembler le dossier (faits, délibération, pièces) et suivre les dates : la décision du CSE et les délais de consultation sont suspendus jusqu’au jugement.
Les erreurs qui coûtent cher
- Voter une expertise sans cas de recours identifié : hors des cas prévus par le Code, l’expertise reste à la charge du CSE (article L. 2315-81) et la Cour de cassation rappelle qu’il n’existe pas de droit général à l’expertise (20 septembre 2023).
- Confondre les deux taux : croire que toute expertise est payée à 100 % par l’employeur, ou au contraire que toutes coûtent 20 % au CSE.
- Oublier de budgéter les 20 % : c’est le budget de fonctionnement qui les supporte, et le financement intégral par l’employeur suppose deux conditions cumulatives (article L. 2315-80, 3°).
- Confondre expert-comptable et expert habilité : les consultations récurrentes relèvent de l’expert-comptable ; l’habilitation, une certification, concerne le risque grave, le projet important et l’égalité professionnelle (article R. 2315-51).
- Négliger la date de la délibération : elle fait partir le délai de dix jours dont dispose l’employeur pour contester la nécessité de l’expertise.
- Ignorer l’effet suspensif de la contestation : lorsque l’employeur conteste la délibération, l’expert ou son coût prévisionnel, la saisine du juge suspend la décision du CSE et les délais de consultation ; prévoir un calendrier qui tient compte de ce risque.
- Appliquer les règles générales à un licenciement collectif : les délais de l’expert (articles L. 1233-34 et L. 1233-35) et la voie de contestation (article L. 1233-35-1) sont propres à ce cas.
- Croire que la procédure accélérée règle aussi le coût final : cette contestation relève du tribunal judiciaire statuant au fond (Cass. soc. 31 janvier 2024).
Cas de recours, financement, lecture du rapport de l’expert, calendrier de consultation : la formation économique des élus du CSE donne les repères pour utiliser l’expertise sans se tromper de règle. Les cas qui touchent à la santé et à la sécurité (risque grave, projet important) sont approfondis dans la formation SSCT.
Pour voir l’ensemble des appuis dont dispose le CSE (formation, expert, budget, médecin du travail, inspection du travail) et qui paie chacun, lisez notre article Accompagnement du CSE : qui peut vous aider, qui décide et qui paie.
Questions fréquentes
Qui paie l’expertise du CSE ?
Cela dépend du cas de recours (article L. 2315-80). L’employeur paie 100 % pour la consultation sur la situation économique et financière, la politique sociale, le licenciement collectif et le risque grave. Il paie 80 % et le CSE 20 % sur son budget de fonctionnement pour les orientations stratégiques et les consultations ponctuelles (droit d’alerte économique, concentration, projet important…). L’expertise « libre » est entièrement à la charge du CSE.
Quelles expertises sont payées à 100 % par l’employeur ?
La consultation sur la situation économique et financière (article L. 2315-88), y compris l’examen du rapport sur la participation (Cass. soc. 5 avril 2023), la consultation sur la politique sociale, les conditions de travail et l’emploi (article L. 2315-91), le licenciement collectif pour motif économique (article L. 2315-92, I, 3°), le risque grave (article L. 2315-94, 1°) et, pour la négociation sur l’égalité professionnelle dans les entreprises d’au moins 300 salariés, le cas où aucun indicateur n’existe (articles L. 2315-94, 3° et L. 2312-18).
Que se passe-t-il si le budget de fonctionnement du CSE est insuffisant ?
Pour une expertise cofinancée, l’employeur prend tout en charge si le budget de fonctionnement est insuffisant pour couvrir le coût de l’expertise et si le CSE n’a transféré aucun excédent aux activités sociales et culturelles au cours des trois années précédentes (article L. 2315-80, 3°). En contrepartie, aucun transfert vers ces activités ne peut être décidé pendant les trois années suivantes (article L. 2315-61).
Le CSE peut-il recourir à un expert sur n’importe quel sujet ?
Pour une expertise payée par l’employeur, non : il n’existe pas de droit général à l’expertise (Cass. soc. 20 septembre 2023) et le CSE doit se placer dans l’un des cas prévus par le Code du travail. Il peut en revanche faire appel à tout type d’expertise pour préparer ses travaux, mais à ses frais (article L. 2315-81).
Dans quel délai l’employeur peut-il contester l’expertise ?
Dans les dix jours (articles L. 2315-86 et R. 2315-49) à compter de la délibération (nécessité), de la désignation de l’expert (choix), de la notification du cahier des charges et des informations de l’article L. 2315-81-1 (coût prévisionnel, étendue, durée) ou de la notification du coût final. Le délai court le lendemain et est prorogé au premier jour ouvrable s’il s’achève un samedi, un dimanche ou un jour férié (Cass. soc. 5 février 2025). Dans les trois premiers cas, la saisine suspend la décision du CSE et les délais de consultation jusqu’au jugement.
Qui supporte le coût de l’expert si le juge annule la délibération ?
Si la délibération est définitivement annulée, l’expert rembourse à l’employeur les sommes qu’il a perçues. Le CSE peut toutefois décider, à tout moment, de les prendre en charge (article L. 2315-86).
Sources
- Code du travail, expertise du CSE : L. 2315-78 (cas de recours), L. 2315-79 (nombre d’expertises), L. 2315-80 (financement), L. 2315-81 (expertise libre), L. 2315-81-1 (cahier des charges, coût prévisionnel), L. 2315-86 (contestation par l’employeur), L. 2315-87, L. 2315-88, L. 2315-91, L. 2315-92 (expert-comptable), L. 2315-94 (expert habilité), L. 2315-95 (égalité professionnelle), L. 2315-61 (budget de fonctionnement), L. 2315-32 (vote).
- Code du travail, délais et procédure : R. 2315-45, R. 2315-46, R. 2315-47 (délais de l’expert), R. 2315-48 (plusieurs champs), R. 2315-49 (délai de dix jours), R. 2315-50 (juge compétent), R. 2315-51 (habilitation), R. 2312-6 (délais de consultation).
- Code du travail, autres textes cités : L. 2312-8, L. 2312-18 (base de données économiques, sociales et environnementales), L. 2312-41 (concentration), L. 2312-42 (offre publique d’acquisition), L. 2312-63 (alerte économique), L. 1233-34, L. 1233-35, L. 1233-35-1 (licenciement collectif), L. 1235-7-1, L. 2315-2 (dispositions plus favorables).
- Cour de cassation, chambre sociale : 5 avril 2023, n° 21-23.427 et 21-23.429, publié (expertise sur la participation) ; 20 septembre 2023, n° 22-11.464, inédit (pas de droit général à l’expertise) ; 18 mai 2022, n° 20-23.556, inédit (preuve du risque grave) ; 5 février 2025, n° 22-21.892, publié (calcul du délai de dix jours) ; 8 juillet 2026, n° 25-11.342, inédit (saisine du juge) ; 31 janvier 2024, n° 21-20.454, publié (coût final).
- Ministère du Travail, Code du travail numérique, « Le recours à des experts par le CSE » (mise à jour du 25 novembre 2025 : cas de recours, financement 80 % / 20 %, exceptions, contestation par l’employeur).
À lire aussi
- Droit d’alerte économique du CSE : conditions, procédure, expert-comptable et financement (2026)
- Obligation de reclassement avant un licenciement économique : périmètre, offres, délais et rôle du CSE (2026)
- Règlement des activités sociales et culturelles du CSE : critères, vote et trame type (2026)
Pour aller plus loin : découvrez la formation des élus du CSE.